Domain eu-immo.de kaufen?
Wir ziehen mit dem Projekt
eu-immo.de um.
Sind Sie am Kauf der Domain
eu-immo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eu-immo.de kaufen?
Warum sind kalkulatorische Zinsen höher als tatsächliche Zinsen?
Kalkulatorische Zinsen sind höher als tatsächliche Zinsen, da sie nicht nur die tatsächlichen Finanzierungskosten berücksichtigen, sondern auch eine Risikoprämie enthalten. Diese Risikoprämie soll sicherstellen, dass das Unternehmen für die Nutzung des Eigenkapitals angemessen entschädigt wird und das unternehmerische Risiko abgedeckt ist. Zudem werden kalkulatorische Zinsen oft auf Basis des durchschnittlichen Kapitalkostensatzes berechnet, der auch die Eigenkapitalkosten berücksichtigt. Dadurch liegen die kalkulatorischen Zinsen in der Regel über den reinen Fremdkapitalkosten. Letztlich dienen kalkulatorische Zinsen dazu, alle Kapitalkosten eines Unternehmens angemessen zu berücksichtigen und eine realistische Basis für die interne Leistungsverrechnung zu schaffen. **
Wie kann eine Finanzierung ohne Zinsen erfolgen?
Eine Finanzierung ohne Zinsen kann beispielsweise durch eine direkte Vereinbarung zwischen den beteiligten Parteien erfolgen, bei der keine Zinsen für das geliehene Geld verlangt werden. Eine andere Möglichkeit ist, dass eine Organisation oder Institution eine Finanzierung ohne Zinsen anbietet, beispielsweise im Rahmen von sozialen oder religiösen Prinzipien. Eine weitere Option ist, dass eine Finanzierung ohne Zinsen durch staatliche Förderprogramme oder Zuschüsse ermöglicht wird. **


Ähnliche Suchbegriffe für Zinsen-Zinsen-IAS-20
Top-Angebote
Produkte zum Begriff Zinsen-Zinsen-IAS-20:
-
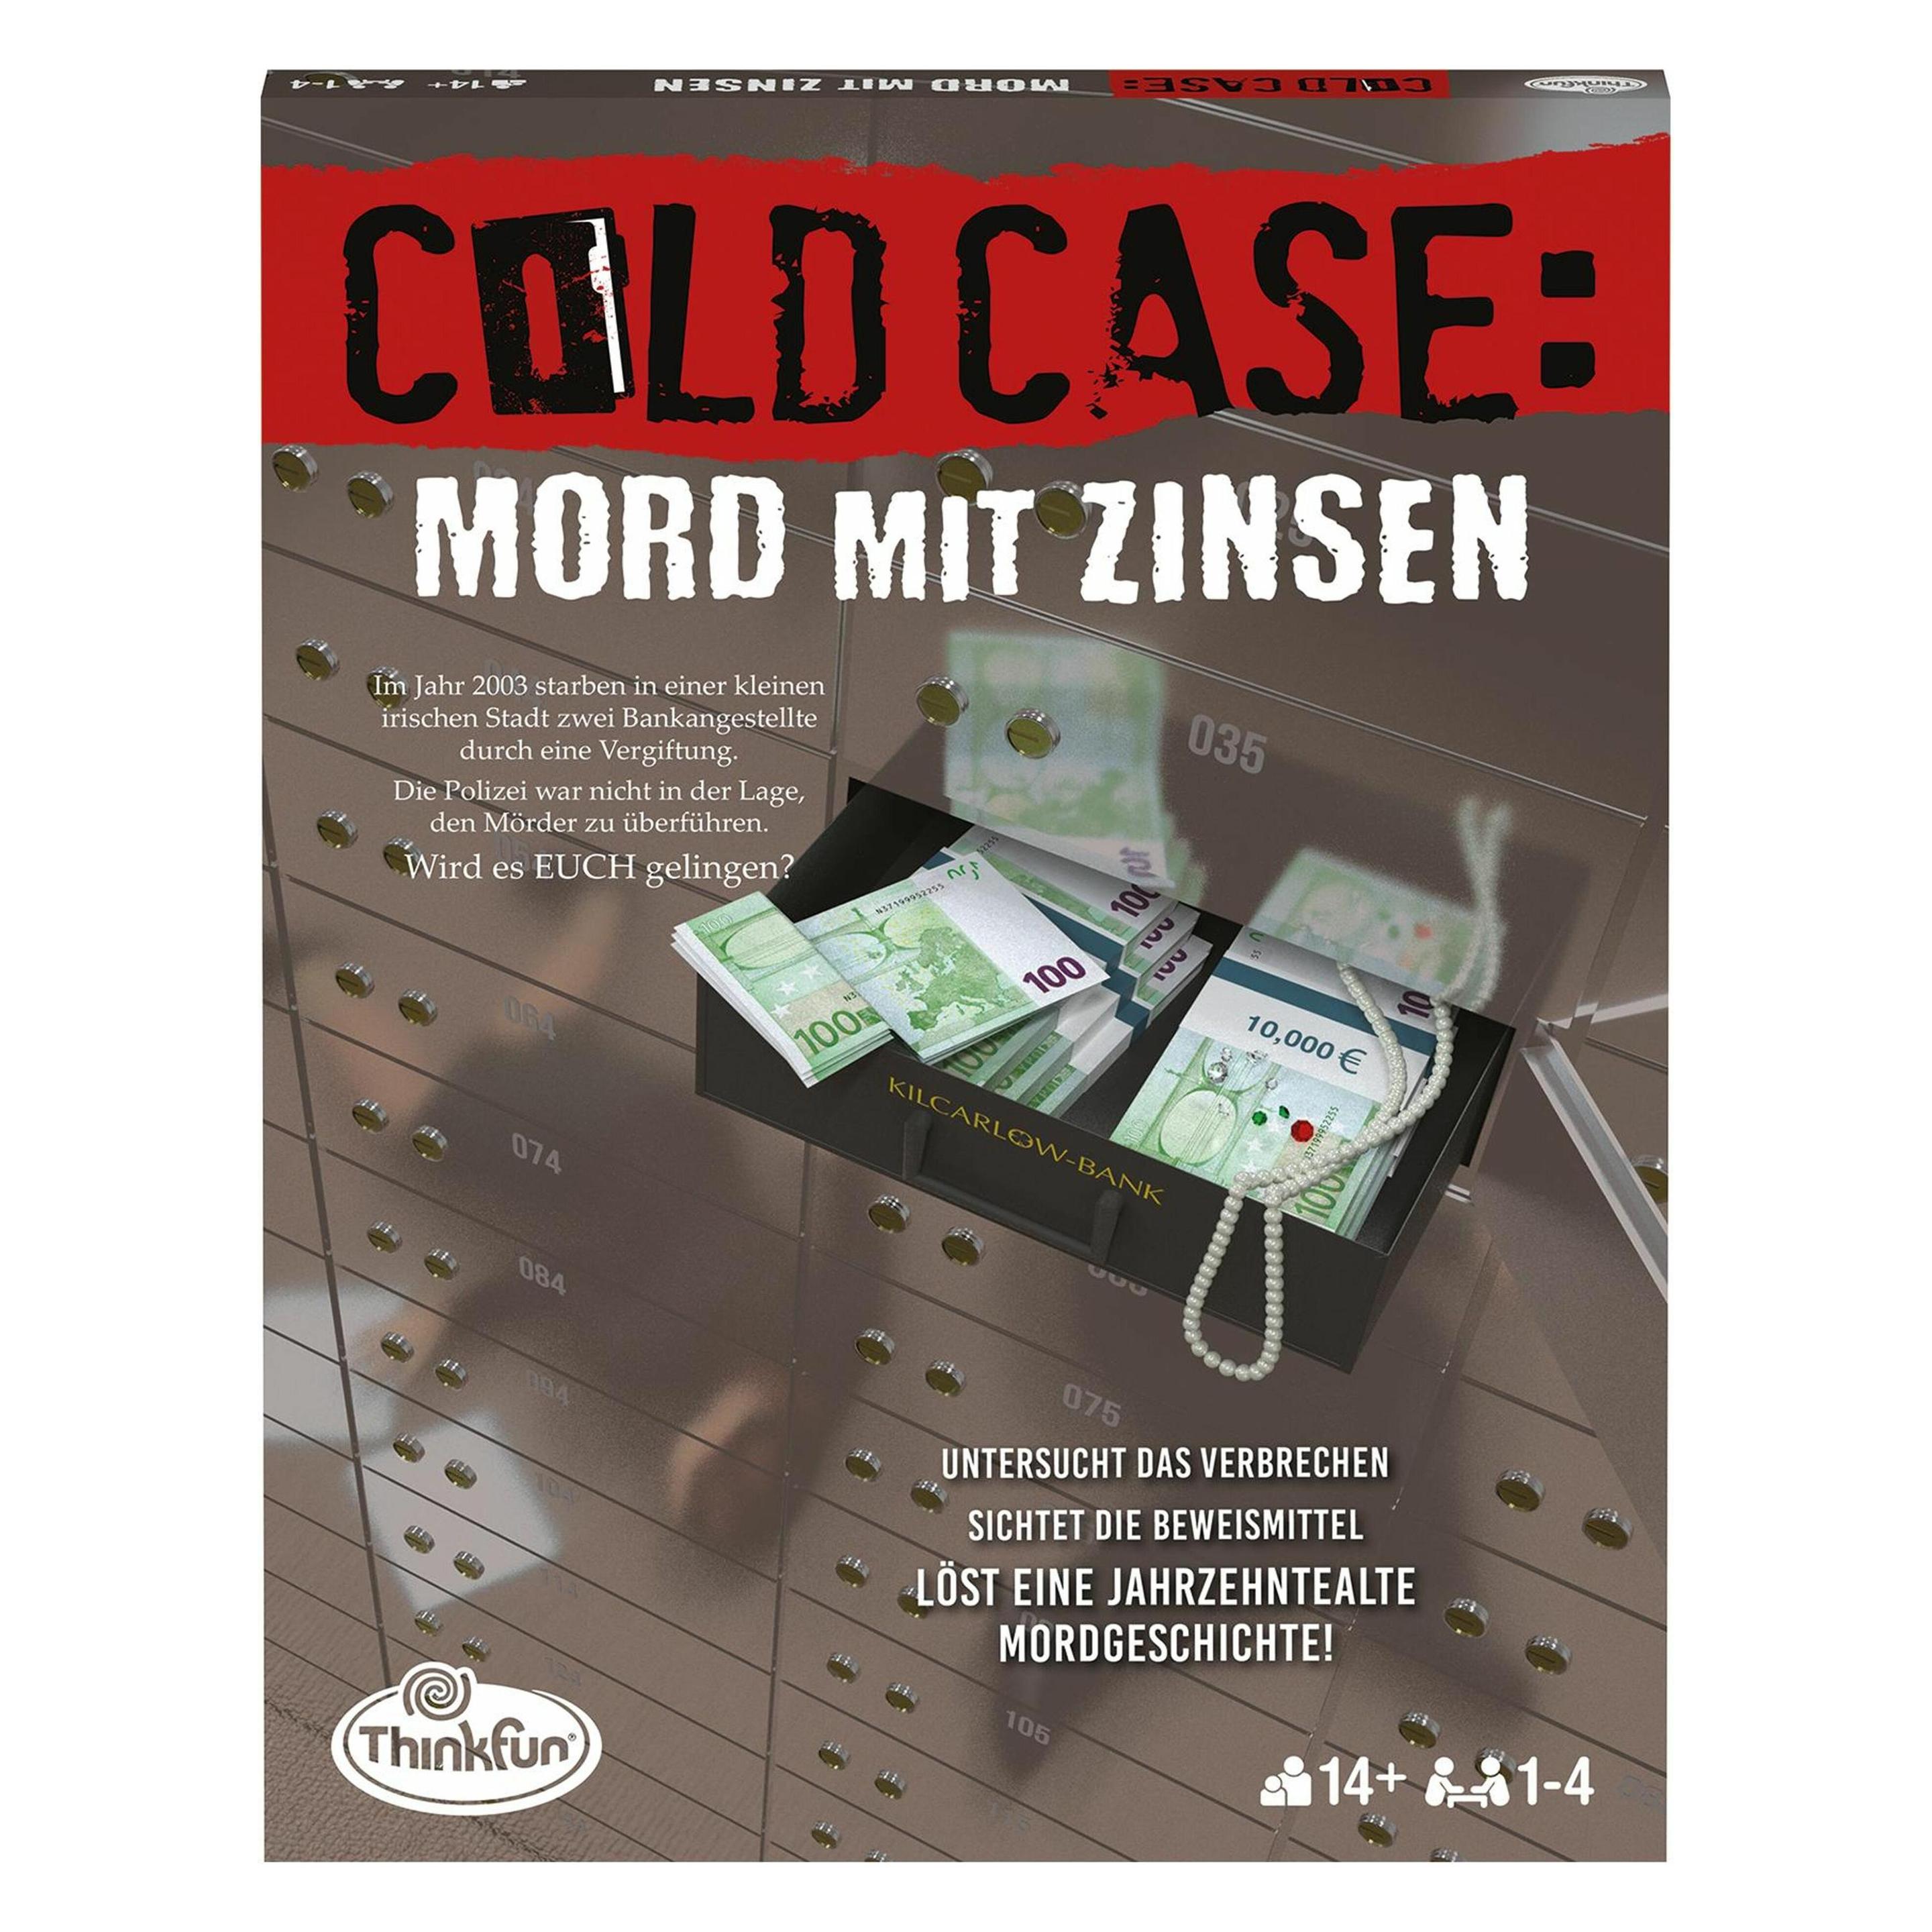
ThinkFun ColdCase: Mord mit Zinsen - Kombinationsspiel ab 14 JahreDer Doppelmord An Clare Ocallaghan Und Dave Connelly. Der Dritte Fall Führt Die Ermittler:innen Nach Irland. Zwei Tote Bankangestellte, Offensichtlich Vergiftet.mord Oder Doch Nur Ein Unfall? Trotz Der Großen Bemühungen Der Örtlichen Polizei Wurde...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
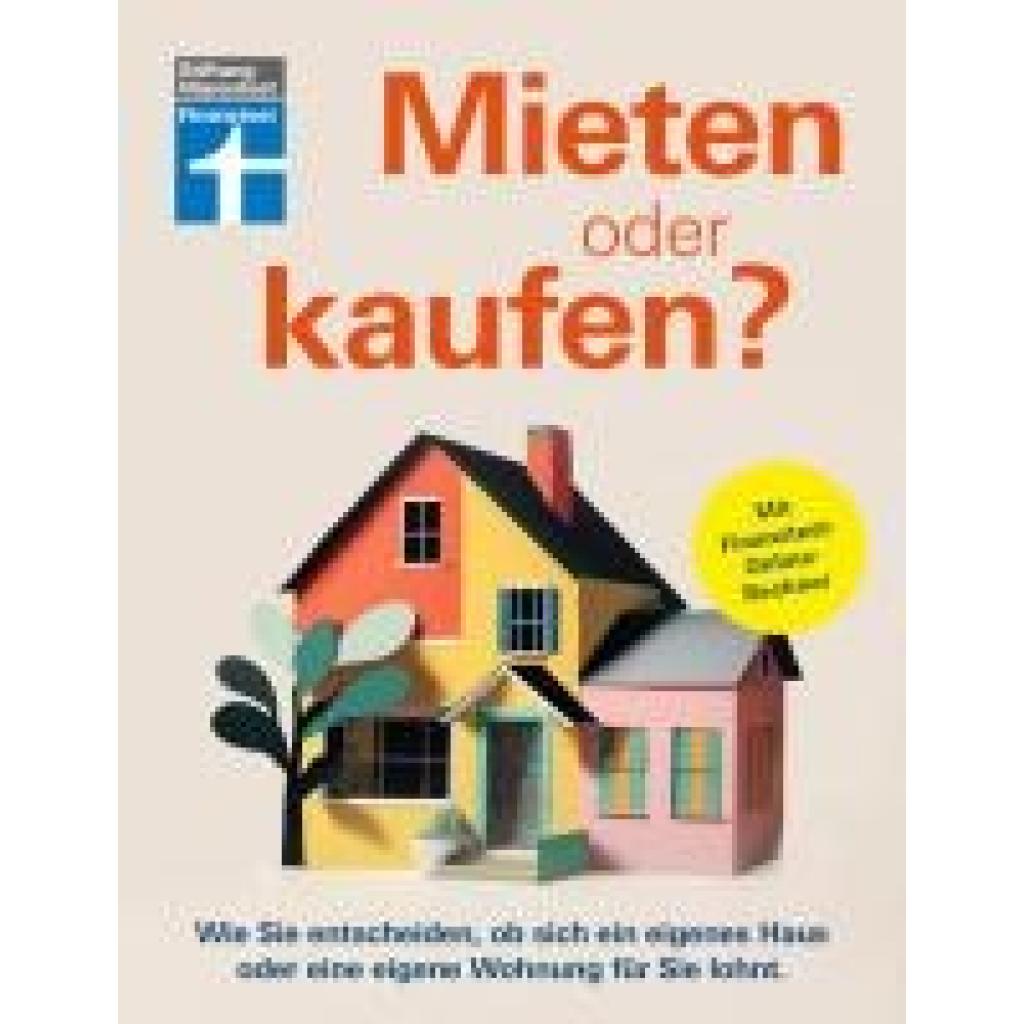
Warentest, Stiftung: Mieten oder kaufen?Mieten oder kaufen? , Für wen sich der Traum vom Eigenheim lohnt Monat für Monat Miete zahlen oder das Geld lieber in "was Eigenes" investieren? Schaffe ich das finanziell? Bin ich der Typ dafür und wie ist überhaupt die Lage am Immobilienmarkt: lohnt sich wieder "Eigentum statt Miete"? Wenn Sie solche Fragen beschäftigen, dann ist dieser Ratgeber genau die richtige Lektüre für Sie. Aus rein finanzieller Perspektive sind die Zeiten schwierig, weil sich die Rahmenbedingungen im Immobilienmarkt gerade sehr rasch ändern. Das Buch geht ausführlich auf finanzielle Aspekte wie die Berechnung von Eigenkapital, Einkommen und Bausparverträge ein und gibt zusätzlich Tipps zur Immobilienfinanzierung, z. B. durch günstige Kredite. Wir zeigen, worauf es ankommt, damit Käufer finanziell besser dastehen als Mieter. Der Online-Rechner unserer Experten bietet dabei eine große Hilfe, um verschiedene Szenarien durchzuspielen. Im Leitfaden finden Sie zudem Checklisten zu Kaufkosten, Bauneben- sowie Folgekosten und Unterlagen für Kreditgespräche. Die Entscheidung über den Kauf einer Immobilie hängt aber nicht immer vom Geld allein, sondern auch von der Lebensphase, der beruflichen Situation und anderen Rahmenbedingungen ab. Ob als Berufseinsteiger, in der Familienplanung oder zur Absicherung der Altersvorsorge im Handbuch erhalten Sie umfassende Informationen, die für die Finanzplanung in unterschiedlichen Lebensabschnitten von Bedeutung sind. Aus dem Inhalt: - Lohnt sich ein Immobilienkauf? Preise, Kreditzinsen und worauf es ankommt - Wo stehe ich, was will ich? Eigentumswohnung, Ein- oder Zweifamilienhaus - Was kann ich mir leisten? Budget kalkulieren, Sparplan für den Vermögensaufbau - Kaufen, bauen, mieten, was tut mir gut? Vor- und Nachteile je nach Lebensart - Finanzierungen, Kredite und mehr: Finanzplaner mit Neben- und Folgekosten , Wannen > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240524, Produktform: Kartoniert, Autoren: Warentest, Stiftung, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Grafiken und Tabellen, Keyword: bafa; baugrundstück; bausparen; budgetplaner; einfamilienhaus; finanzen; finanztipp; förderung; geldanlage; grundlagen; grundstück; hausfinanzierung; hauskauf; immobilienkredit; immobilienratgeber; kapitalanlage; kaufberatung; kfw; leihen; neubau; planer, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Grundeigentum und Immobilien~Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 162, Höhe: 12, Gewicht: 282, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das 1x1 der Zinsen - Anleihen & Co, Ratgeber von Rüdiger GötteNur wer die Sprache der Investoren und Analysten versteht, kann systematisch in Anleihen investieren und sich die besten Chancen dafür sichern, mit Anleihen gute Renditen zu erzielen. Rüdiger Götte beginnt seine Einführung in die Welt der Zins- und Anleiheprodukte mit einer kleinen Rundreise durch die Finanzmathematik, Zins-, Renten- und Tilgungsrechnung. Dieser vielleicht überraschende thematische Einstieg stellt sich in der Folge als wichtig und wertvoll heraus, denn die vorgestellten Berechnungsgrundlagen begegnen dem Anleger überall in der Welt der Zinsprodukte. Sie bilden deren Grundgerüst. Nur wer sie kennt, kann die Zinsprodukte beurteilen und so die Spreu vom Weizen trennen. In der Folge betrachtet Götte die verschiedenen Zinsanlagen. Dazu spannt er einen Bogen von Tagesgeldkonten über Sparbriefe bis hin zu Anleihen, Rentenfonds und vielen weiteren Anlageprodukten und beschreibt diese.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet "Zinsen" oder wie kann man Zinsen erkennen?
Zinsen sind Gebühren, die für die Nutzung von geliehenem Geld oder für das Anlegen von Geld gezahlt werden. Sie werden in der Regel in Prozent angegeben und können auf Krediten, Spareinlagen oder Anleihen erhoben werden. Man erkennt Zinsen anhand der Angabe eines Zinssatzes, der entweder als fester Prozentsatz oder als jährlicher Effektivzins angegeben wird. **
-
Möchtet ihr gerne Gegenstände vermieten, um Zinsen und andere Mieten zu erhalten?
Als KI-Modell kann ich keine persönlichen Präferenzen haben. Es gibt jedoch Unternehmen und Plattformen, die Gegenstände vermieten, um Einnahmen zu erzielen. Dies kann eine Möglichkeit sein, zusätzliches Einkommen zu generieren, aber es erfordert auch eine gewisse Investition und Verwaltung. Es ist wichtig, die Rentabilität und den potenziellen Markt für vermietete Gegenstände zu analysieren, bevor man sich für diese Art von Geschäft entscheidet. **
-
Wie hoch sind die Zinsen für Immobilien?
Wie hoch die Zinsen für Immobilien sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Darlehens. Generell kann man sagen, dass die Zinsen für Immobilienkredite in den letzten Jahren aufgrund der Niedrigzinspolitik der Zentralbanken vergleichsweise niedrig waren. Es ist jedoch ratsam, sich individuell bei verschiedenen Banken und Finanzinstituten über die aktuellen Konditionen zu informieren, um das beste Angebot zu finden. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bestimmter Banken die Zinsen für Immobilien beeinflussen. **
-
Steigen die Zinsen für Immobilien endlich mal?
Es ist schwer vorherzusagen, ob die Zinsen für Immobilien steigen werden. Die Zinsen werden von verschiedenen Faktoren beeinflusst, wie zum Beispiel der Geldpolitik der Zentralbanken, der wirtschaftlichen Lage und der Inflation. Es ist ratsam, die aktuellen Entwicklungen aufmerksam zu verfolgen und sich bei Bedarf von einem Finanzexperten beraten zu lassen. **
Was sind Zinsen?
Zinsen sind Gebühren, die für die Nutzung von geliehenem Geld oder für das Anlegen von Geld gezahlt werden. Sie werden in der Regel in Prozent angegeben und können entweder als fester Satz oder als variable Rate festgelegt werden. Zinsen dienen dazu, den Kreditgeber für das Risiko und den Verzicht auf das Geld zu entschädigen. **
Sind Zinsen Verbindlichkeiten?
Sind Zinsen Verbindlichkeiten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Zinsen können als Verbindlichkeiten angesehen werden, wenn sie als Teil eines Kredits oder einer Schuld gelten. In diesem Fall sind Zinsen die Kosten, die für die Nutzung des geliehenen Geldes anfallen. Auf der anderen Seite können Zinsen auch als Einkommen betrachtet werden, wenn sie aus Investitionen oder Spareinlagen stammen. Letztendlich hängt es also davon ab, ob man die Zinsen aus Sicht des Schuldners oder des Gläubigers betrachtet. **
Top-Angebote
Produkte zum Begriff Zinsen-Zinsen-IAS-20:
-
ThinkFun ColdCase: Mord mit Zinsen - Kombinationsspiel ab 14 JahreDer Doppelmord An Clare Ocallaghan Und Dave Connelly. Der Dritte Fall Führt Die Ermittler:innen Nach Irland. Zwei Tote Bankangestellte, Offensichtlich Vergiftet.mord Oder Doch Nur Ein Unfall? Trotz Der Großen Bemühungen Der Örtlichen Polizei Wurde...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Warentest, Stiftung: Mieten oder kaufen?Mieten oder kaufen? , Für wen sich der Traum vom Eigenheim lohnt Monat für Monat Miete zahlen oder das Geld lieber in "was Eigenes" investieren? Schaffe ich das finanziell? Bin ich der Typ dafür und wie ist überhaupt die Lage am Immobilienmarkt: lohnt sich wieder "Eigentum statt Miete"? Wenn Sie solche Fragen beschäftigen, dann ist dieser Ratgeber genau die richtige Lektüre für Sie. Aus rein finanzieller Perspektive sind die Zeiten schwierig, weil sich die Rahmenbedingungen im Immobilienmarkt gerade sehr rasch ändern. Das Buch geht ausführlich auf finanzielle Aspekte wie die Berechnung von Eigenkapital, Einkommen und Bausparverträge ein und gibt zusätzlich Tipps zur Immobilienfinanzierung, z. B. durch günstige Kredite. Wir zeigen, worauf es ankommt, damit Käufer finanziell besser dastehen als Mieter. Der Online-Rechner unserer Experten bietet dabei eine große Hilfe, um verschiedene Szenarien durchzuspielen. Im Leitfaden finden Sie zudem Checklisten zu Kaufkosten, Bauneben- sowie Folgekosten und Unterlagen für Kreditgespräche. Die Entscheidung über den Kauf einer Immobilie hängt aber nicht immer vom Geld allein, sondern auch von der Lebensphase, der beruflichen Situation und anderen Rahmenbedingungen ab. Ob als Berufseinsteiger, in der Familienplanung oder zur Absicherung der Altersvorsorge im Handbuch erhalten Sie umfassende Informationen, die für die Finanzplanung in unterschiedlichen Lebensabschnitten von Bedeutung sind. Aus dem Inhalt: - Lohnt sich ein Immobilienkauf? Preise, Kreditzinsen und worauf es ankommt - Wo stehe ich, was will ich? Eigentumswohnung, Ein- oder Zweifamilienhaus - Was kann ich mir leisten? Budget kalkulieren, Sparplan für den Vermögensaufbau - Kaufen, bauen, mieten, was tut mir gut? Vor- und Nachteile je nach Lebensart - Finanzierungen, Kredite und mehr: Finanzplaner mit Neben- und Folgekosten , Wannen > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240524, Produktform: Kartoniert, Autoren: Warentest, Stiftung, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Grafiken und Tabellen, Keyword: bafa; baugrundstück; bausparen; budgetplaner; einfamilienhaus; finanzen; finanztipp; förderung; geldanlage; grundlagen; grundstück; hausfinanzierung; hauskauf; immobilienkredit; immobilienratgeber; kapitalanlage; kaufberatung; kfw; leihen; neubau; planer, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Grundeigentum und Immobilien~Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 162, Höhe: 12, Gewicht: 282, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum sind kalkulatorische Zinsen höher als tatsächliche Zinsen?
Kalkulatorische Zinsen sind höher als tatsächliche Zinsen, da sie nicht nur die tatsächlichen Finanzierungskosten berücksichtigen, sondern auch eine Risikoprämie enthalten. Diese Risikoprämie soll sicherstellen, dass das Unternehmen für die Nutzung des Eigenkapitals angemessen entschädigt wird und das unternehmerische Risiko abgedeckt ist. Zudem werden kalkulatorische Zinsen oft auf Basis des durchschnittlichen Kapitalkostensatzes berechnet, der auch die Eigenkapitalkosten berücksichtigt. Dadurch liegen die kalkulatorischen Zinsen in der Regel über den reinen Fremdkapitalkosten. Letztlich dienen kalkulatorische Zinsen dazu, alle Kapitalkosten eines Unternehmens angemessen zu berücksichtigen und eine realistische Basis für die interne Leistungsverrechnung zu schaffen. **
-
Wie kann eine Finanzierung ohne Zinsen erfolgen?
Eine Finanzierung ohne Zinsen kann beispielsweise durch eine direkte Vereinbarung zwischen den beteiligten Parteien erfolgen, bei der keine Zinsen für das geliehene Geld verlangt werden. Eine andere Möglichkeit ist, dass eine Organisation oder Institution eine Finanzierung ohne Zinsen anbietet, beispielsweise im Rahmen von sozialen oder religiösen Prinzipien. Eine weitere Option ist, dass eine Finanzierung ohne Zinsen durch staatliche Förderprogramme oder Zuschüsse ermöglicht wird. **
-
Was bedeutet "Zinsen" oder wie kann man Zinsen erkennen?
Zinsen sind Gebühren, die für die Nutzung von geliehenem Geld oder für das Anlegen von Geld gezahlt werden. Sie werden in der Regel in Prozent angegeben und können auf Krediten, Spareinlagen oder Anleihen erhoben werden. Man erkennt Zinsen anhand der Angabe eines Zinssatzes, der entweder als fester Prozentsatz oder als jährlicher Effektivzins angegeben wird. **
-
Möchtet ihr gerne Gegenstände vermieten, um Zinsen und andere Mieten zu erhalten?
Als KI-Modell kann ich keine persönlichen Präferenzen haben. Es gibt jedoch Unternehmen und Plattformen, die Gegenstände vermieten, um Einnahmen zu erzielen. Dies kann eine Möglichkeit sein, zusätzliches Einkommen zu generieren, aber es erfordert auch eine gewisse Investition und Verwaltung. Es ist wichtig, die Rentabilität und den potenziellen Markt für vermietete Gegenstände zu analysieren, bevor man sich für diese Art von Geschäft entscheidet. **
Ähnliche Suchbegriffe für Zinsen-Zinsen-IAS-20
-
Das 1x1 der Zinsen - Anleihen & Co, Ratgeber von Rüdiger GötteNur wer die Sprache der Investoren und Analysten versteht, kann systematisch in Anleihen investieren und sich die besten Chancen dafür sichern, mit Anleihen gute Renditen zu erzielen. Rüdiger Götte beginnt seine Einführung in die Welt der Zins- und Anleiheprodukte mit einer kleinen Rundreise durch die Finanzmathematik, Zins-, Renten- und Tilgungsrechnung. Dieser vielleicht überraschende thematische Einstieg stellt sich in der Folge als wichtig und wertvoll heraus, denn die vorgestellten Berechnungsgrundlagen begegnen dem Anleger überall in der Welt der Zinsprodukte. Sie bilden deren Grundgerüst. Nur wer sie kennt, kann die Zinsprodukte beurteilen und so die Spreu vom Weizen trennen. In der Folge betrachtet Götte die verschiedenen Zinsanlagen. Dazu spannt er einen Bogen von Tagesgeldkonten über Sparbriefe bis hin zu Anleihen, Rentenfonds und vielen weiteren Anlageprodukten und beschreibt diese.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind die Zinsen für Immobilien?
Wie hoch die Zinsen für Immobilien sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Darlehens. Generell kann man sagen, dass die Zinsen für Immobilienkredite in den letzten Jahren aufgrund der Niedrigzinspolitik der Zentralbanken vergleichsweise niedrig waren. Es ist jedoch ratsam, sich individuell bei verschiedenen Banken und Finanzinstituten über die aktuellen Konditionen zu informieren, um das beste Angebot zu finden. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bestimmter Banken die Zinsen für Immobilien beeinflussen. **
-
Steigen die Zinsen für Immobilien endlich mal?
Es ist schwer vorherzusagen, ob die Zinsen für Immobilien steigen werden. Die Zinsen werden von verschiedenen Faktoren beeinflusst, wie zum Beispiel der Geldpolitik der Zentralbanken, der wirtschaftlichen Lage und der Inflation. Es ist ratsam, die aktuellen Entwicklungen aufmerksam zu verfolgen und sich bei Bedarf von einem Finanzexperten beraten zu lassen. **
-
Was sind Zinsen?
Zinsen sind Gebühren, die für die Nutzung von geliehenem Geld oder für das Anlegen von Geld gezahlt werden. Sie werden in der Regel in Prozent angegeben und können entweder als fester Satz oder als variable Rate festgelegt werden. Zinsen dienen dazu, den Kreditgeber für das Risiko und den Verzicht auf das Geld zu entschädigen. **
-
Sind Zinsen Verbindlichkeiten?
Sind Zinsen Verbindlichkeiten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Zinsen können als Verbindlichkeiten angesehen werden, wenn sie als Teil eines Kredits oder einer Schuld gelten. In diesem Fall sind Zinsen die Kosten, die für die Nutzung des geliehenen Geldes anfallen. Auf der anderen Seite können Zinsen auch als Einkommen betrachtet werden, wenn sie aus Investitionen oder Spareinlagen stammen. Letztendlich hängt es also davon ab, ob man die Zinsen aus Sicht des Schuldners oder des Gläubigers betrachtet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.