Domain eu-immo.de kaufen?
Wir ziehen mit dem Projekt
eu-immo.de um.
Sind Sie am Kauf der Domain
eu-immo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eu-immo.de kaufen?
Wie heißt das Lied "Bi bubu ba bu bu ba"?
Es tut mir leid, aber ich kann das Lied nicht anhand dieser Beschreibung identifizieren. Es wäre hilfreich, mehr Informationen über das Lied zu haben, wie zum Beispiel den Künstler oder den Text. **
Wird BU versteuert?
Wird BU versteuert? Ja, Berufsunfähigkeitsrente (BU) unterliegt grundsätzlich der Einkommenssteuer. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Steuersatz des Empfängers und ob die BU-Rente privat oder über den Arbeitgeber abgeschlossen wurde. In der Regel wird die BU-Rente als sonstige Einkünfte behandelt und dementsprechend besteuert. Es gibt jedoch auch Freibeträge und steuerliche Vergünstigungen, die je nach individueller Situation geltend gemacht werden können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der BU-Rente genau zu verstehen. **
Ähnliche Suchbegriffe für BU
Top-Angebote
Produkte zum Begriff BU:
-
Immobilien kaufen, Sanieren, Mieten, Refinanzieren, Wiederholen, Taschenbuch von Rosario Lettiere, Bookmundo Direct, 978-94-036-6453-8Immobilien Kaufen, Sanieren, Mieten, Refinanzieren, Wiederholen, Taschenbuch Von Rosario Lettiere, Bookmundo Direct, 978-94-036-6453-8, Seitenanzahl: 26812,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warentest, Stiftung: Mieten oder kaufen?Mieten oder kaufen? , Für wen sich der Traum vom Eigenheim lohnt Monat für Monat Miete zahlen oder das Geld lieber in "was Eigenes" investieren? Schaffe ich das finanziell? Bin ich der Typ dafür und wie ist überhaupt die Lage am Immobilienmarkt: lohnt sich wieder "Eigentum statt Miete"? Wenn Sie solche Fragen beschäftigen, dann ist dieser Ratgeber genau die richtige Lektüre für Sie. Aus rein finanzieller Perspektive sind die Zeiten schwierig, weil sich die Rahmenbedingungen im Immobilienmarkt gerade sehr rasch ändern. Das Buch geht ausführlich auf finanzielle Aspekte wie die Berechnung von Eigenkapital, Einkommen und Bausparverträge ein und gibt zusätzlich Tipps zur Immobilienfinanzierung, z. B. durch günstige Kredite. Wir zeigen, worauf es ankommt, damit Käufer finanziell besser dastehen als Mieter. Der Online-Rechner unserer Experten bietet dabei eine große Hilfe, um verschiedene Szenarien durchzuspielen. Im Leitfaden finden Sie zudem Checklisten zu Kaufkosten, Bauneben- sowie Folgekosten und Unterlagen für Kreditgespräche. Die Entscheidung über den Kauf einer Immobilie hängt aber nicht immer vom Geld allein, sondern auch von der Lebensphase, der beruflichen Situation und anderen Rahmenbedingungen ab. Ob als Berufseinsteiger, in der Familienplanung oder zur Absicherung der Altersvorsorge im Handbuch erhalten Sie umfassende Informationen, die für die Finanzplanung in unterschiedlichen Lebensabschnitten von Bedeutung sind. Aus dem Inhalt: - Lohnt sich ein Immobilienkauf? Preise, Kreditzinsen und worauf es ankommt - Wo stehe ich, was will ich? Eigentumswohnung, Ein- oder Zweifamilienhaus - Was kann ich mir leisten? Budget kalkulieren, Sparplan für den Vermögensaufbau - Kaufen, bauen, mieten, was tut mir gut? Vor- und Nachteile je nach Lebensart - Finanzierungen, Kredite und mehr: Finanzplaner mit Neben- und Folgekosten , Wannen > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240524, Produktform: Kartoniert, Autoren: Warentest, Stiftung, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Grafiken und Tabellen, Keyword: bafa; baugrundstück; bausparen; budgetplaner; einfamilienhaus; finanzen; finanztipp; förderung; geldanlage; grundlagen; grundstück; hausfinanzierung; hauskauf; immobilienkredit; immobilienratgeber; kapitalanlage; kaufberatung; kfw; leihen; neubau; planer, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Grundeigentum und Immobilien~Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 162, Höhe: 12, Gewicht: 282, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaufen oder mieten?, Ratgeber von Gerd KommerSchlauer als Makler und Bankberater Das Geschäft mit Immobilien boomt wie selten zuvor. Grossstädte sind leergekauft und wo noch ein Plätzchen frei ist, wird neu gebaut. Auch im Umland steigen die Preise, seit sich Homeoffice stärker verbreitet. Der Platzbedarf scheint ungebrochen zu wachsen. Aber lohnt sich die selbstgenutzte Immobilie immer noch für jeden? Gerd Kommer mahnt zur Skepsis. In der Neuauflage seines Standardwerks lehrt er die Leserinnen und Leser das Rechnen. Denn ein Angebot, das zu gut klingt, um wahr zu sein, hat meist einen Haken. Wer mit Kommers Know-how gerüstet ist und mit dem Online-Rechentool das Angebot überprüft, kennt alle Argumente und kann nicht mehr so leicht übers Ohr gehauen werden. „Sie wollen ein Eigenheim kaufen? Weil alle sagen, das rechne sich langfristig immer? Lesen Sie zuerst dieses Buch – und entscheiden Sie dann wie ein Immobilienprofi.“ Markus Zydra, Finanzkorrespondent, Süddeutsche Zeitung „Der einzige deutschsprachige Ratgeber zur wichtigen Frage ‚Kaufen oder Mieten?‘, der historische Renditen aus den vergangenen vier Jahrzehnten enthält. Wer diese nicht kennt, läuft Gefahr, Hunderttausende im Blindflug zu investieren. Klare Kaufempfehlung.“ Professor Dr. Olaf Gierhake, Institut für Vermögensschutz, Rapperswil bei Zürich „Ein Augenöffner erster Güte, der aufklärt über die Tiefen und Untiefen von Finanzierung und Besitz einer Wohnimmobilie sowie der erstaunlich oft interessanteren Alternative: mieten.“ Dipl.-Kfm. Alfred Gesierich, Steuerberater, Gilching bei München.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt BU Rente?
Die Berufsunfähigkeitsrente wird in der Regel von privaten Versicherungsunternehmen gezahlt, bei denen der Versicherte eine entsprechende Berufsunfähigkeitsversicherung abgeschlossen hat. Die Höhe der Rente und die Bedingungen für die Zahlung werden im Versicherungsvertrag festgelegt. Es ist wichtig, regelmäßig Beiträge für die Berufsunfähigkeitsversicherung zu zahlen, um im Falle einer Berufsunfähigkeit abgesichert zu sein. Es gibt auch die Möglichkeit, eine staatliche Erwerbsminderungsrente zu beantragen, wenn die Voraussetzungen dafür erfüllt sind. **
-
Warum eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung ist wichtig, um im Falle einer Berufsunfähigkeit finanziell abgesichert zu sein. Sie sichert das Einkommen ab, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Ohne eine BU-Versicherung könnte man schnell in finanzielle Schwierigkeiten geraten, da die staatliche Absicherung oft nicht ausreicht. Zudem bietet eine BU-Versicherung auch psychologische Sicherheit, da man sich keine Sorgen um die finanzielle Zukunft machen muss. Es ist daher ratsam, frühzeitig eine Berufsunfähigkeitsversicherung abzuschließen, um im Ernstfall abgesichert zu sein. **
-
Was zahlt die Bu?
Was zahlt die Bu? Diese Frage bezieht sich wahrscheinlich auf die Berufsunfähigkeitsversicherung (BU). Die BU zahlt im Falle einer Berufsunfähigkeit eine monatliche Rente an den Versicherten, um den Einkommensverlust auszugleichen. Die Höhe der Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem vereinbarten Versicherungsschutz und der individuellen Berufsunfähigkeitsrente. Es ist wichtig, sich frühzeitig über eine BU-Versicherung zu informieren, um im Ernstfall finanziell abgesichert zu sein. Hast du bereits eine BU-Versicherung abgeschlossen oder denkst du darüber nach? **
-
Wie lange leistet Bu?
Wie lange leistet Bu? Bu leistet so lange, wie es benötigt wird, um die gestellte Aufgabe zu erledigen. Die Dauer hängt von verschiedenen Faktoren ab, wie der Komplexität der Aufgabe, der Effizienz von Bu und der Verfügbarkeit von Ressourcen. Bu kann kontinuierlich arbeiten, bis die Aufgabe abgeschlossen ist, oder auch nur für einen bestimmten Zeitraum aktiv sein. Letztendlich ist die Leistungsdauer von Bu flexibel und kann je nach Bedarf angepasst werden. **

Warum BU bis 67?
Die Frage "Warum BU bis 67?" bezieht sich auf die Verlängerung der Berufsunfähigkeitsversicherung bis zum Alter von 67 Jahren. Diese Verlängerung ist wichtig, da immer mehr Menschen auch im höheren Alter berufstätig sind und somit ein erhöhtes Risiko für Berufsunfähigkeit besteht. Durch die Verlängerung der BU bis 67 wird sichergestellt, dass Versicherte auch im fortgeschrittenen Alter noch finanziell abgesichert sind, falls sie aus gesundheitlichen Gründen ihren Beruf nicht mehr ausüben können. Zudem ermöglicht die Verlängerung der BU bis 67 eine bessere Planungssicherheit für die Versicherten, da sie auch im höheren Alter auf die Leistungen der Berufsunfähigkeitsversicherung zählen können. Insgesamt trägt die Verlängerung der BU bis 67 dazu bei, dass Menschen auch im fortgeschrittenen Alter finanziell abgesichert sind und im Falle einer Berufsunfähigkeit nicht in finanzielle Not geraten. **
Wie funktioniert die Bu?
Die Bu ist eine Abkürzung für die Betriebsunterbrechungsversicherung, die Unternehmen vor den finanziellen Folgen einer Betriebsunterbrechung schützt. Im Falle eines Schadens, der den Betrieb vorübergehend zum Stillstand bringt, zahlt die Versicherung dem Unternehmen eine Entschädigung, um die laufenden Kosten zu decken und den entgangenen Gewinn auszugleichen. Die Höhe der Entschädigung richtet sich nach der vereinbarten Versicherungssumme und der Dauer der Betriebsunterbrechung. Um von der Bu profitieren zu können, müssen Unternehmen im Schadensfall nachweisen, dass die Betriebsunterbrechung durch ein versichertes Risiko verursacht wurde. **
Top-Angebote
Produkte zum Begriff BU:
-
Immobilien verkaufen ohne Makler, Taschenbuch von Torsten Kretzschmann,Sven Schoppe, Epubli, 978-3-565-56114-8Immobilien Verkaufen Ohne Makler, Taschenbuch Von Torsten Kretzschmann,sven Schoppe, Epubli, 978-3-565-56114-8, Seitenanzahl: 18019,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilien mieten oder kaufen? Die richtige Entscheidung treffen, Taschenbuch von Anonymous, GRIN, 978-3-346-91502-3Immobilien Mieten Oder Kaufen? Die Richtige Entscheidung Treffen, Taschenbuch Von Anonymous, Grin, 978-3-346-91502-3, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilien kaufen, Sanieren, Mieten, Refinanzieren, Wiederholen, Taschenbuch von Rosario Lettiere, Bookmundo Direct, 978-94-036-6453-8Immobilien Kaufen, Sanieren, Mieten, Refinanzieren, Wiederholen, Taschenbuch Von Rosario Lettiere, Bookmundo Direct, 978-94-036-6453-8, Seitenanzahl: 26812,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warentest, Stiftung: Mieten oder kaufen?Mieten oder kaufen? , Für wen sich der Traum vom Eigenheim lohnt Monat für Monat Miete zahlen oder das Geld lieber in "was Eigenes" investieren? Schaffe ich das finanziell? Bin ich der Typ dafür und wie ist überhaupt die Lage am Immobilienmarkt: lohnt sich wieder "Eigentum statt Miete"? Wenn Sie solche Fragen beschäftigen, dann ist dieser Ratgeber genau die richtige Lektüre für Sie. Aus rein finanzieller Perspektive sind die Zeiten schwierig, weil sich die Rahmenbedingungen im Immobilienmarkt gerade sehr rasch ändern. Das Buch geht ausführlich auf finanzielle Aspekte wie die Berechnung von Eigenkapital, Einkommen und Bausparverträge ein und gibt zusätzlich Tipps zur Immobilienfinanzierung, z. B. durch günstige Kredite. Wir zeigen, worauf es ankommt, damit Käufer finanziell besser dastehen als Mieter. Der Online-Rechner unserer Experten bietet dabei eine große Hilfe, um verschiedene Szenarien durchzuspielen. Im Leitfaden finden Sie zudem Checklisten zu Kaufkosten, Bauneben- sowie Folgekosten und Unterlagen für Kreditgespräche. Die Entscheidung über den Kauf einer Immobilie hängt aber nicht immer vom Geld allein, sondern auch von der Lebensphase, der beruflichen Situation und anderen Rahmenbedingungen ab. Ob als Berufseinsteiger, in der Familienplanung oder zur Absicherung der Altersvorsorge im Handbuch erhalten Sie umfassende Informationen, die für die Finanzplanung in unterschiedlichen Lebensabschnitten von Bedeutung sind. Aus dem Inhalt: - Lohnt sich ein Immobilienkauf? Preise, Kreditzinsen und worauf es ankommt - Wo stehe ich, was will ich? Eigentumswohnung, Ein- oder Zweifamilienhaus - Was kann ich mir leisten? Budget kalkulieren, Sparplan für den Vermögensaufbau - Kaufen, bauen, mieten, was tut mir gut? Vor- und Nachteile je nach Lebensart - Finanzierungen, Kredite und mehr: Finanzplaner mit Neben- und Folgekosten , Wannen > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240524, Produktform: Kartoniert, Autoren: Warentest, Stiftung, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Grafiken und Tabellen, Keyword: bafa; baugrundstück; bausparen; budgetplaner; einfamilienhaus; finanzen; finanztipp; förderung; geldanlage; grundlagen; grundstück; hausfinanzierung; hauskauf; immobilienkredit; immobilienratgeber; kapitalanlage; kaufberatung; kfw; leihen; neubau; planer, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Grundeigentum und Immobilien~Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 162, Höhe: 12, Gewicht: 282, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißt das Lied "Bi bubu ba bu bu ba"?
Es tut mir leid, aber ich kann das Lied nicht anhand dieser Beschreibung identifizieren. Es wäre hilfreich, mehr Informationen über das Lied zu haben, wie zum Beispiel den Künstler oder den Text. **
-
Wird BU versteuert?
Wird BU versteuert? Ja, Berufsunfähigkeitsrente (BU) unterliegt grundsätzlich der Einkommenssteuer. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Steuersatz des Empfängers und ob die BU-Rente privat oder über den Arbeitgeber abgeschlossen wurde. In der Regel wird die BU-Rente als sonstige Einkünfte behandelt und dementsprechend besteuert. Es gibt jedoch auch Freibeträge und steuerliche Vergünstigungen, die je nach individueller Situation geltend gemacht werden können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der BU-Rente genau zu verstehen. **
-
Wer zahlt BU Rente?
Die Berufsunfähigkeitsrente wird in der Regel von privaten Versicherungsunternehmen gezahlt, bei denen der Versicherte eine entsprechende Berufsunfähigkeitsversicherung abgeschlossen hat. Die Höhe der Rente und die Bedingungen für die Zahlung werden im Versicherungsvertrag festgelegt. Es ist wichtig, regelmäßig Beiträge für die Berufsunfähigkeitsversicherung zu zahlen, um im Falle einer Berufsunfähigkeit abgesichert zu sein. Es gibt auch die Möglichkeit, eine staatliche Erwerbsminderungsrente zu beantragen, wenn die Voraussetzungen dafür erfüllt sind. **
-
Warum eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung ist wichtig, um im Falle einer Berufsunfähigkeit finanziell abgesichert zu sein. Sie sichert das Einkommen ab, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Ohne eine BU-Versicherung könnte man schnell in finanzielle Schwierigkeiten geraten, da die staatliche Absicherung oft nicht ausreicht. Zudem bietet eine BU-Versicherung auch psychologische Sicherheit, da man sich keine Sorgen um die finanzielle Zukunft machen muss. Es ist daher ratsam, frühzeitig eine Berufsunfähigkeitsversicherung abzuschließen, um im Ernstfall abgesichert zu sein. **
Ähnliche Suchbegriffe für BU
-
Kaufen oder mieten?, Ratgeber von Gerd KommerSchlauer als Makler und Bankberater Das Geschäft mit Immobilien boomt wie selten zuvor. Grossstädte sind leergekauft und wo noch ein Plätzchen frei ist, wird neu gebaut. Auch im Umland steigen die Preise, seit sich Homeoffice stärker verbreitet. Der Platzbedarf scheint ungebrochen zu wachsen. Aber lohnt sich die selbstgenutzte Immobilie immer noch für jeden? Gerd Kommer mahnt zur Skepsis. In der Neuauflage seines Standardwerks lehrt er die Leserinnen und Leser das Rechnen. Denn ein Angebot, das zu gut klingt, um wahr zu sein, hat meist einen Haken. Wer mit Kommers Know-how gerüstet ist und mit dem Online-Rechentool das Angebot überprüft, kennt alle Argumente und kann nicht mehr so leicht übers Ohr gehauen werden. „Sie wollen ein Eigenheim kaufen? Weil alle sagen, das rechne sich langfristig immer? Lesen Sie zuerst dieses Buch – und entscheiden Sie dann wie ein Immobilienprofi.“ Markus Zydra, Finanzkorrespondent, Süddeutsche Zeitung „Der einzige deutschsprachige Ratgeber zur wichtigen Frage ‚Kaufen oder Mieten?‘, der historische Renditen aus den vergangenen vier Jahrzehnten enthält. Wer diese nicht kennt, läuft Gefahr, Hunderttausende im Blindflug zu investieren. Klare Kaufempfehlung.“ Professor Dr. Olaf Gierhake, Institut für Vermögensschutz, Rapperswil bei Zürich „Ein Augenöffner erster Güte, der aufklärt über die Tiefen und Untiefen von Finanzierung und Besitz einer Wohnimmobilie sowie der erstaunlich oft interessanteren Alternative: mieten.“ Dipl.-Kfm. Alfred Gesierich, Steuerberater, Gilching bei München.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
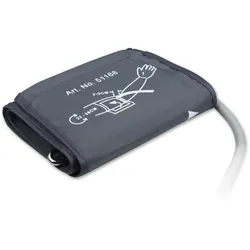
BU 510 | BU 512 | BU 514 | BU A57 | Ersatzmanschette | 22-36 cmOberarm-Manschette für das BU 510 | BU 512 | BU 514 | BU 516 | BU A55 | BU A57Hypoallergene Oberarmmanschette geeignet für einen Oberarmumfang von 22-36 cm für medisana Produkte. Passende Ersatz-Oberarmmanschette für medisana BlutdruckmessgeräteDiese Ersatz-Oberarmmanschette ist die passende Ergänzung für kompatible Blutdruckmessgeräte von medisana.Sie ermöglicht eine komfortable und zuverlässige Blutdruckmessung zu Hause und lässt sich einfach am Gerät anschließen. Geeignet für Oberarmumfang von 22-36 cmDie Manschette ist für einen Oberarmumfang von 22 bis 36 cm geeignet und bietet durch das flexible Material sowie den praktischen Klettverschluss eine angenehme und sichere Passform.Dadurch lässt sie sich leicht anlegen und unterstützt eine präzise Messung. Originalprodukt & hypoallergenEs handelt sich um ein Originalprodukt, das speziell für medisana Blutdruckmessgeräte entwickelt wurde.Das hypoallergene Material ist besonders hautfreundlich und sorgt auch bei regelmäßiger Anwendung für ein angenehmes Tragegefühl.Geeignet für folgende Geräte-LOT-NummernDer Anschluss der Manschette ist für alle Geräte-LOT-Nummern ab R2206XXXX geeignet.9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
BU 510 | BU 512 | BU 514 | BU A57 | Ersatzmanschette | 32-42 cmOberarm-Manschette für das BU 510 | BU 512 | BU 514 | BU 516 | BU A55 | BU A57Hypoallergene Oberarmmanschette geeignet für einen Oberarmumfang von 32-42 cm für medisana Produkte. Passende Ersatz-Oberarmmanschette für medisana BlutdruckmessgeräteDiese Ersatz-Oberarmmanschette ist die passende Ergänzung für kompatible Blutdruckmessgeräte von medisana.Sie ermöglicht eine komfortable und zuverlässige Blutdruckmessung zu Hause und lässt sich einfach am Gerät anschließen. Geeignet für Oberarmumfang von 32-42 cmDie Manschette ist für einen Oberarmumfang von 32 bis 42 cm geeignet und bietet durch das flexible Material sowie den praktischen Klettverschluss eine angenehme und sichere Passform.Dadurch lässt sie sich leicht anlegen und unterstützt eine präzise Messung. Originalprodukt & hypoallergenEs handelt sich um ein Originalprodukt, das speziell für medisana Blutdruckmessgeräte entwickelt wurde.Das hypoallergene Material ist besonders hautfreundlich und sorgt auch bei regelmäßiger Anwendung für ein angenehmes Tragegefühl.Geeignet für folgende Geräte-LOT-NummernDer Anschluss der Manschette ist für alle Geräte-LOT-Nummern ab LOT R2206XXX geeignet.9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Bu?
Was zahlt die Bu? Diese Frage bezieht sich wahrscheinlich auf die Berufsunfähigkeitsversicherung (BU). Die BU zahlt im Falle einer Berufsunfähigkeit eine monatliche Rente an den Versicherten, um den Einkommensverlust auszugleichen. Die Höhe der Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem vereinbarten Versicherungsschutz und der individuellen Berufsunfähigkeitsrente. Es ist wichtig, sich frühzeitig über eine BU-Versicherung zu informieren, um im Ernstfall finanziell abgesichert zu sein. Hast du bereits eine BU-Versicherung abgeschlossen oder denkst du darüber nach? **
-
Wie lange leistet Bu?
Wie lange leistet Bu? Bu leistet so lange, wie es benötigt wird, um die gestellte Aufgabe zu erledigen. Die Dauer hängt von verschiedenen Faktoren ab, wie der Komplexität der Aufgabe, der Effizienz von Bu und der Verfügbarkeit von Ressourcen. Bu kann kontinuierlich arbeiten, bis die Aufgabe abgeschlossen ist, oder auch nur für einen bestimmten Zeitraum aktiv sein. Letztendlich ist die Leistungsdauer von Bu flexibel und kann je nach Bedarf angepasst werden. **
-
Warum BU bis 67?
Die Frage "Warum BU bis 67?" bezieht sich auf die Verlängerung der Berufsunfähigkeitsversicherung bis zum Alter von 67 Jahren. Diese Verlängerung ist wichtig, da immer mehr Menschen auch im höheren Alter berufstätig sind und somit ein erhöhtes Risiko für Berufsunfähigkeit besteht. Durch die Verlängerung der BU bis 67 wird sichergestellt, dass Versicherte auch im fortgeschrittenen Alter noch finanziell abgesichert sind, falls sie aus gesundheitlichen Gründen ihren Beruf nicht mehr ausüben können. Zudem ermöglicht die Verlängerung der BU bis 67 eine bessere Planungssicherheit für die Versicherten, da sie auch im höheren Alter auf die Leistungen der Berufsunfähigkeitsversicherung zählen können. Insgesamt trägt die Verlängerung der BU bis 67 dazu bei, dass Menschen auch im fortgeschrittenen Alter finanziell abgesichert sind und im Falle einer Berufsunfähigkeit nicht in finanzielle Not geraten. **
-
Wie funktioniert die Bu?
Die Bu ist eine Abkürzung für die Betriebsunterbrechungsversicherung, die Unternehmen vor den finanziellen Folgen einer Betriebsunterbrechung schützt. Im Falle eines Schadens, der den Betrieb vorübergehend zum Stillstand bringt, zahlt die Versicherung dem Unternehmen eine Entschädigung, um die laufenden Kosten zu decken und den entgangenen Gewinn auszugleichen. Die Höhe der Entschädigung richtet sich nach der vereinbarten Versicherungssumme und der Dauer der Betriebsunterbrechung. Um von der Bu profitieren zu können, müssen Unternehmen im Schadensfall nachweisen, dass die Betriebsunterbrechung durch ein versichertes Risiko verursacht wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.